반도체 슈퍼사이클은 진짜 끝났나, 수출 호황 이면의 경고음
N
nuuthang
광고
이전 글과 다음 글
현재 글을 기준으로 앞뒤 글을 바로 이동해서 볼 수 있습니다.
Loading Services...
현재 글을 기준으로 앞뒤 글을 바로 이동해서 볼 수 있습니다.
월간 수출액이 사상 처음으로 1,200억 달러를 넘었다. 그 절반 가까이를 반도체가 혼자서 채웠다. AI 데이터센터 붐이 만든 이 초호황은 언제까지 이어질까.
빅테크 기업들의 AI 서버 구축 열풍이 고대역폭 메모리 수요를 폭발시켰다. 이 흐름 덕분에 한국 수출 지표는 전례 없는 수준으로 치솟았다. 전체 수출에서 반도체 비중이 46.8%에서 47.1%까지 육박했다. 국가 수출의 절반 가까이를 특정 품목 하나가 견인하는 셈이다.
IMF와 OECD 등 주요 기관들은 한국의 경제성장률 전망치를 3.2%에서 3.7% 사이로 대폭 올려 잡았다. 세계 평균 전망치인 3.1%를 웃도는 이례적인 상황이다. 하지만 국민들이 체감하는 경기는 여전히 차갑다. 반도체와 IT 부품 수출은 사상 최대 호황인데, 내수 소비 회복은 더디기 때문이다.
대기업과 반도체 중심의 수출 호황과 서민 경제의 온도차가 뚜렷한 K자형 양극화가 진행 중이다.
과거 메모리 반도체는 규격이 정해져 있어 시황에 따라 가격이 폭락하는 대표적인 원자재였다. 비가 오면 농사를 망치는 천수답처럼 불확실성이 컸다. 이번엔 다르다. AI의 핵심인 HBM은 엔비디아 같은 특정 고객 칩에 맞춰 설계되는 맞춤형 주문 반도체다.
빅테크 기업들이 물량을 확보하기 위해 메모리 기업과 3~5년짜리 장기 계약을 맺고 있다. 메모리 산업이 과거의 불황-호황 사이클에서 벗어나 구조적인 안정형 산업으로 체질이 바뀌고 있다는 분석이다.
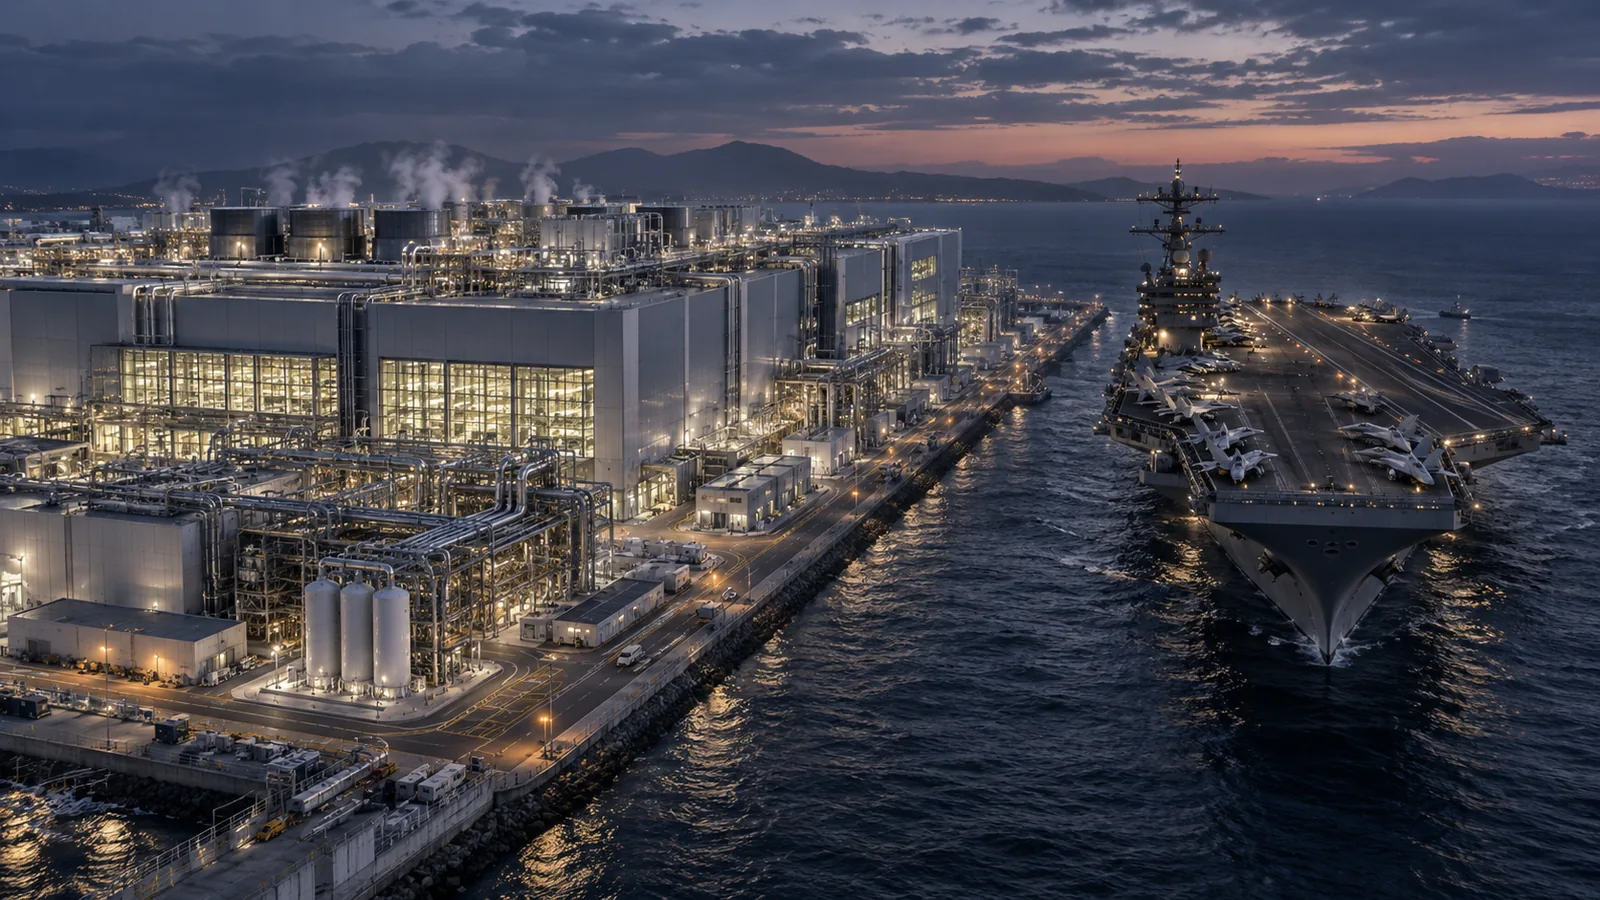
미세 공정 팹 건설 비용은 인류 역사상 가장 비싼 건축물 수준이다. 대만 TSMC가 건설 중인 최신 1.4nm 공장 한 채의 비용은 약 66조 원으로, 최신형 핵추진 항공모함 3척을 동시에 건조할 수 있는 금액보다 많다. 엄청난 수요 폭증 예측이 없다면 불가능한 선제적 투자다.
하지만 이 첨단 산업의 지속 여부는 의외로 전기와 구리 같은 아날로그 요소에 달려 있다. 최신 AI 데이터센터 한 곳이 소모하는 전력은 400~800MW로, 웬만한 중소도시 전체의 전력량과 맞먹는다. 반도체 패권은 칩 설계 능력뿐 아니라 송전망, 냉각용 공업용수, 발전소, 구리와 철강을 누가 더 많이 확보하느냐는 물리적 자원 확보 전쟁으로 번지고 있다.
호황의 이면에는 경고음이 들린다. 이창용 전 한국은행 총재는 반도체 슈퍼사이클이 예상보다 일찍 끝날 수 있다고 지적했다. 반도체 산업이 추세적으로 계속 좋아질 수만은 없기 때문이다. 고점을 치고 떨어지는 시점을 정확히 맞추기는 매우 어렵다.
현재 사이클을 유지한 동력 중 하나는 공급 부족이었다. 생산 가능한 기업이 한정적이었기 때문이다. 하지만 중국이 메모리 반도체 경쟁력을 끌어올려 대체 가능한 수준까지 올라온다면 상황이 달라진다. 수요가 그대로 있어도 경쟁 업체가 늘어나면 가격이 떨어지고 이익이 조정될 수 있다. 지정학적 위험 속에서 수요가 계속 견조할지 의구심이 남는 대목이다.
증시에서도 불안한 신호가 감지된다. 외국인은 삼성전자와 SK하이닉스를 계속 매도하고 있다. 그동안 버팀목 역할을 해준 두 회사의 자사주 매입도 거의 끝나가는 추세다. 삼성전자는 8월 말부터 10월 6일까지 약 15조 원 규모의 자사주 매입을 완료했다고 발표했다.
기관 매수세가 받쳐주지 않으면 수급 공백이 생길 수 있다. 중국 반도체 기업 창신 메모리가 DRAM 기술에서 새로운 진전을 이뤘다고 발표한 것도 글로벌 반도체주에 악재로 작용했다. 이 발표 이후 코스피는 3.1% 하락하며 6,000선 아래로 밀리기도 했다. 삼성전자와 SK하이닉스 주가도 각각 6%, 7% 넘게 급락했다.
투자가 생산으로, 생산이 현금 흐름으로 이어지는 고리 중 하나만 깨져도 사이클은 하락할 수 있다.
대만 증시는 꿋꿋한 반면 유독 우리 증시만 흔들리는 이유는 무엇일까. 주력 반도체 산업의 차이 때문이다. SK하이닉스는 HBM에 역량을 집중하지만, 대만은 첨단 패키징과 설계 공정을 강화하고 있다. 국가별 AI 반도체 흐름에 미묘한 차이가 존재하는 셈이다.
또한 최근 코스피 상승폭이 대만 대비 과속했던 점도 조정 요인으로 작용한다. 많이 오른 만큼 많이 빠질 수 있다는 것이다. 과거 메모리 위주에서 HBM 고부가가치 반도체 생산 여력을 확보한 점은 긍정적이지만, 국제 정세적 규제와 생산 공조 움직임 등 변수는 여전히 복잡하다. 특정 품목에 과도하게 쏠린 수출 구조를 다변화하는 리스크 관리가 장기적으로 필요하다는 지적이 나오는 이유다.